


环球外汇5月5日讯--美国股市波动率正接近纪录低位,从历史上来看,这对未来12个月的股市回报来说并不是个好兆头。芝加哥期权交易所(CBOE)波动率指数,亦即VIX,本周跌至2007年2月以来最低水准。VIX用来预期短期股市波动性,是最普遍受到关注的指标。
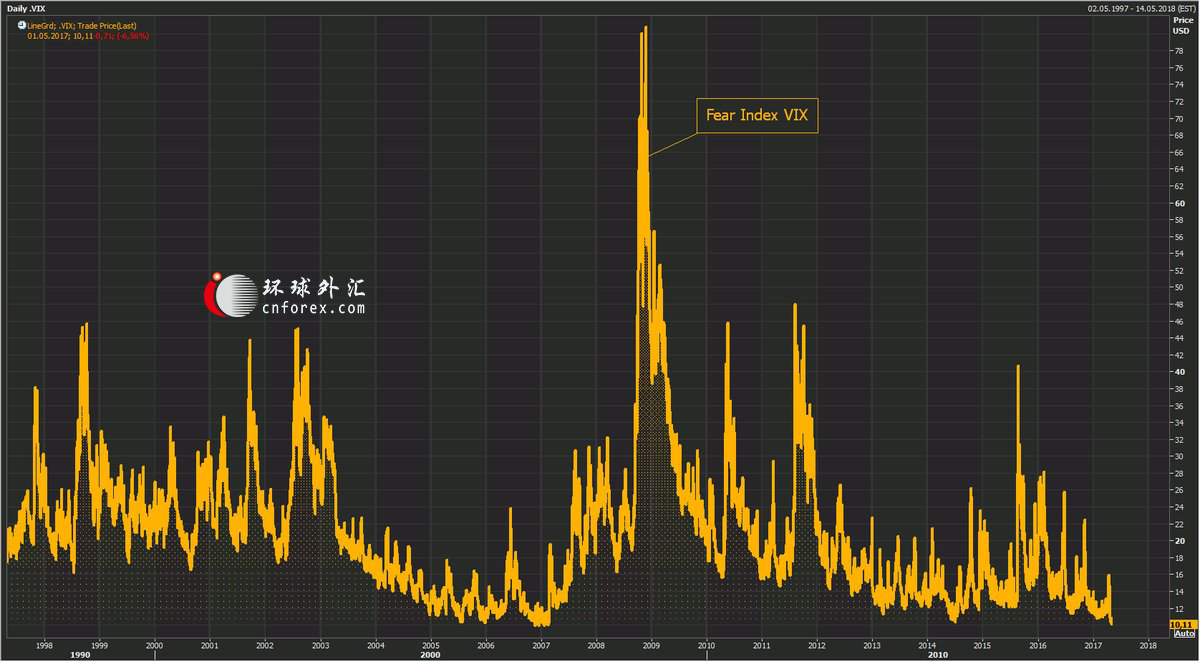
由于VIX的走势大都与股市相反,偏低的VIX通常意谓着股市后市看多,但该指数触及的低位正让股市投资者的警报响起。过去VIX处于低位的例子表明,股市接下来的12个月可能面临更多挑战。过去一年,标普500指数已上涨16%左右。面对包括英国公投退欧和美国大选在内的风险事件,股市不懈的攀升已粉碎了波动率。今年1-4月是美国股市二十多年中波动最为平静的四个月。
纽约Weeden & Co首席全球策略师Michael Purves说道:“人们应将如此低的波动率指数视为减少大举持仓的市场讯号。”本周,波动率指数一度下滑至个位数,过去两周还有两次都收在10.50下方。
自1990年推出以来,VIX仅有46天收在10.50关卡下方,而这些低点多聚集在1993年12月、1995年12月、2005年7月、2005年12月、2006年11月至2007年2月,以及2014年7月。据一份路透分析显示,除了2005年12月以外,与标普500指数迈向低波动期的一年报酬率相比,指数在这些VIX低点过后的一年报酬率表现则相对逊色。
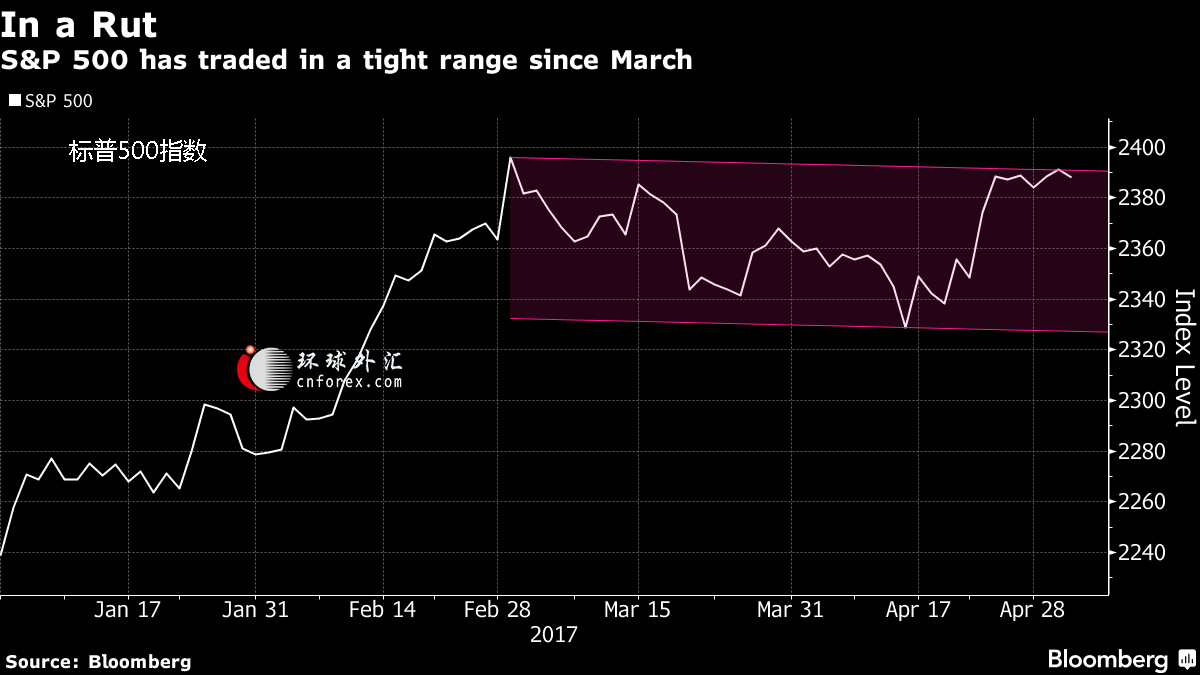
VIX在这些低点过后的一年期间会大幅窜升,有时甚至会倍增,尽管是自相当低的水位起涨。比方说,标普500指数在2007年1月24日止的52周内上涨约13.7%,当时VIX降至9.89。此后一年内,标普500指数则下挫6.12%。即便是在VIX指数触及低点一年后标普500指数还勉力未跌的情况下,回报率也远不及VIX指数降至低点前一年的涨幅。Gladius Capital Management的主管Scott Maidel称,这并不是投资人需积极作出反应的信号。
低波动率期通常是慢慢结束,而不会出现波动率突然陡升。分析师称,尽管有许多短线刺激因素可打破波动率的平静,但这种波动率异常低的现象很可能会持续,特别是在夏季。不过,Weeden的Purves称,那些伺机从波动率反弹获利的投资者,或能通过卖出VIX指数卖权、买进买权来获利。(来源:环球外汇)
風險提示:本文所述僅代表作者個人觀點,不代表 Followme 的官方立場。Followme 不對內容的準確性、完整性或可靠性作出任何保證,對於基於該內容所採取的任何行為,不承擔任何責任,除非另有書面明確說明。
 暫無留言。 來發表第一則觀點吧。
