


特斯拉(TSLA.O)交出的第二季度成绩单呈现出明显的分化:营收延续了增长势头,但利润、现金流以及核心汽车业务的盈利水平都承受着压力。
财报发布后,特斯拉股价在周三的盘后交易中下挫超过 4%。市场的目光并不在收入增长上,而是聚焦于公司在人工智能、自动驾驶和机器人领域持续重金投入之后,短期盈利能力正在遭遇的挑战。
截至周三收盘,特斯拉本月股价累计回落约 11%,年内跌幅则扩大到 17%。无独有偶,马斯克旗下的 SpaceX 在 6 月创下历史最高估值后,如今市值较峰值收盘水平已缩水超过 40%。

营收增长,但汽车业务利润率下降
特斯拉第二季度营收同比增长 26%,由去年同期的 225 亿美元提升至 282.4 亿美元。
不过利润的走势弱于收入。公司净利润同比下降 5%,降至 11.1 亿美元,对应每股收益 32 美分;而去年同期净利润为 11.7 亿美元,每股收益 33 美分。
汽车业务依旧是特斯拉最主要的收入支柱。第二季度该板块营收达到 205.2 亿美元,同比增长 23%。
但盈利能力正在承压——车辆平均售价走低,叠加监管积分收入缩减,特斯拉汽车业务的毛利率继续下滑。第二季度公司整体毛利率从去年同期的 17.2% 降至 16.8%,低于分析师此前 19.4% 的预期。
本季度,特斯拉停售了价位更高的旗舰车型 Model S 与 Model X,转而推出更便宜的 Model 3 和 Model Y 版本。这套打法虽有助于稳住销量,却也拉低了车辆平均售价。
与此同时,监管积分收入持续萎缩。特斯拉向其他车企出售这类积分,帮助其满足排放要求、规避罚款。第二季度该收入同比下降近 67%,仅剩 1.46 亿美元。
过去几年里,监管积分一直是特斯拉利润的重要补充。但随着美国政府放松燃油经济性与排放监管,相关需求已有所降温。
除汽车外,特斯拉能源业务第二季度营收同比增长 13%,达到 31.4 亿美元,主要来自太阳能与电池储能系统的销售;服务及其他业务营收同比增长 50%,达到 45.8 亿美元,以车辆维修等收入为主。
AI、自动驾驶和机器人投入推高成本
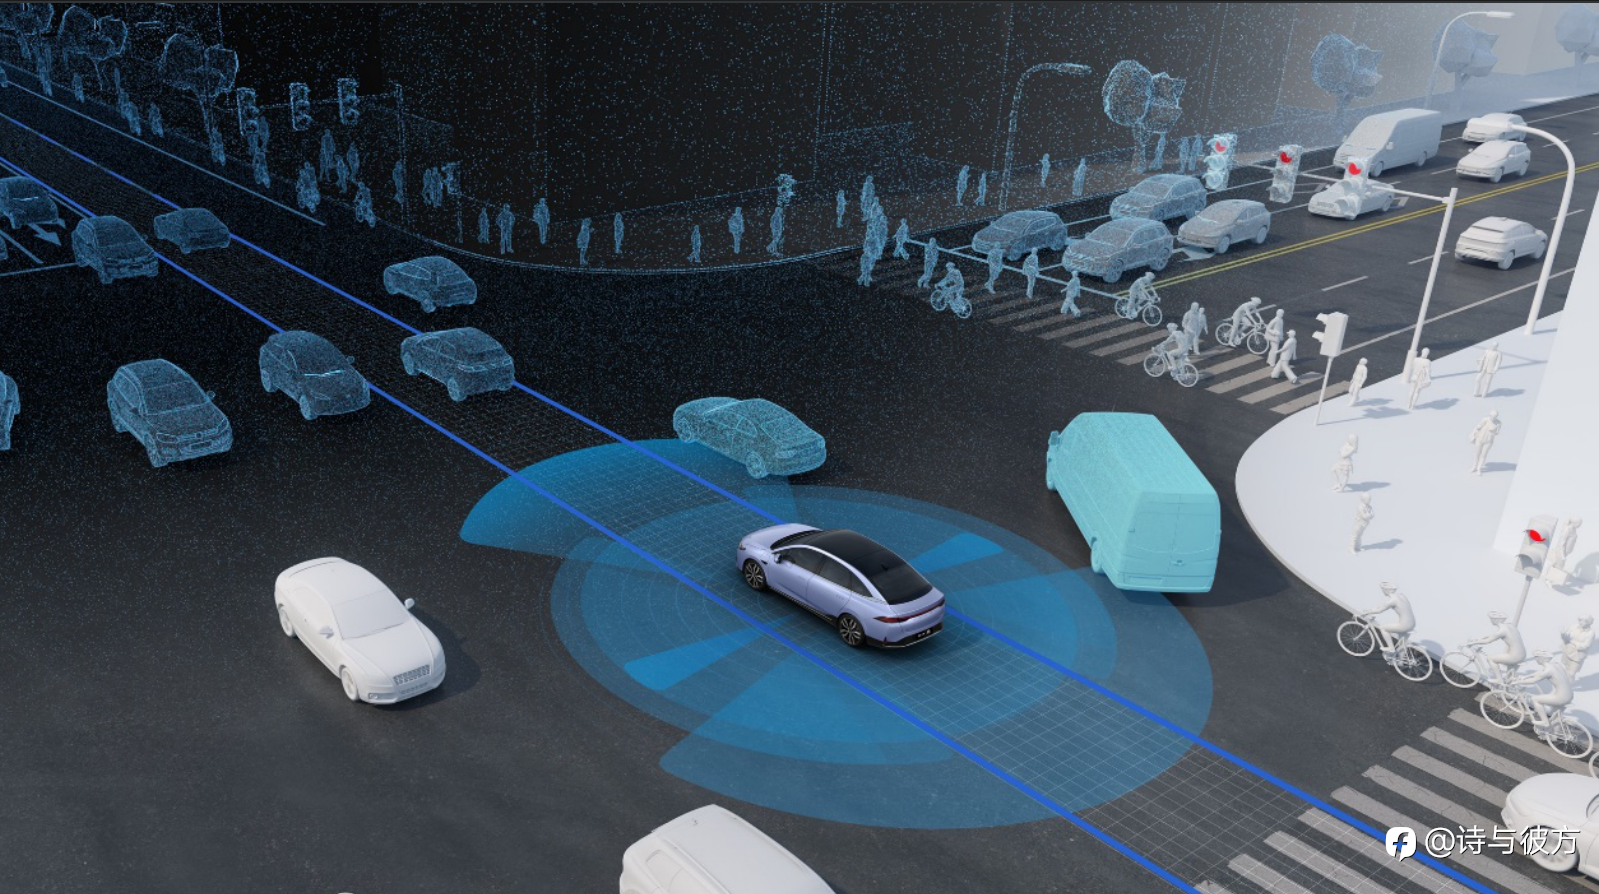
随着电动车市场竞争白热化,马斯克正推动特斯拉淡化对卖车的依赖,把增长重心转向人工智能、自动驾驶和机器人。这一战略正带来显著的成本压力。
第二季度,特斯拉运营费用同比增长 47%,达到 43.5 亿美元,主因是人工智能与研发项目的开支增加。公司营业利润率由去年同期的 4.1% 滑落至 1.4%。
现金流同样受到冲击。特斯拉第二季度自由现金流转为负值,录得负 11 亿美元,这是公司两年来首次出现季度自由现金流转负。对比之下,去年同期自由现金流为 1.46 亿美元,今年第一季度还有 14.4 亿美元。
资本开支也大幅抬升。第二季度特斯拉资本支出达到 57.9 亿美元,同比增长 142%(去年同期为 23.9 亿美元)。公司称正推进人工智能算力、太阳能、电池材料以及半导体制造等多条长期基础设施产线。
公司此前表示,今年资本支出预计将突破 250 亿美元。首席财务官瓦伊巴夫·塔内贾(Vaibhav Taneja)还称,2026 年及以后运营支出仍会继续上行,“大宗商品价格上涨和利率变化”都可能进一步推高成本。
在财报电话会上,马斯克对投资者说:“今年将是资本支出规模巨大的一年,但我相信我们投入的所有项目都会带来惊人的回报。”
Robotaxi 和 Optimus 仍处于商业化早期
自动驾驶是特斯拉未来战略的关键一环。公司披露,第二季度主动 FSD 订阅量增长 56%,累计订阅用户达到 148 万。
目前的 Full Self-Driving(Supervised,即“完全自动驾驶(监督模式)”)仍要求驾驶员随时准备接管方向盘或踩下刹车。马斯克认为 FSD 正在拉动车辆需求,他表示:“他们会来到美国门店,说自己想要 Full Self-Driving,无论配套哪款车型,他们基本都会选择购买。”
不过在自动驾驶网约车赛道,特斯拉眼下仍落后于 Alphabet 旗下的 Waymo 以及百度旗下的 Apollo Go 等对手。
特斯拉正在美国多个市场推进 Robotaxi 运营并扩大测试范围。本月,公司将 Robotaxi 服务拓展至迈阿密、奥兰多和坦帕的部分区域,同时在奥斯汀、达拉斯和休斯顿的部分地区维持有限运营。
公司已开始生产双座无人驾驶车型 Cybercab。该车没有方向盘与踏板,目前主要服务于限定范围的自动驾驶网约车,尚未向个人消费者出售。特斯拉表示,Cybercab 未来将搭载与 Robotaxi 车队相同版本的 FSD 软件。
特斯拉自动驾驶副总裁阿肖克·埃卢斯瓦米(Ashok Elluswamy)称,当前 Robotaxi 车队运行的是 FSD “v.15”版本。马斯克强调必须稳妥推进自动驾驶、避免事故,他说:“如果我们哪怕伤害一个人,这都会成为全球头条新闻,监管机构将立即收紧对我们业务的限制。”
机器人方面,特斯拉表示正在“安装 Optimus 第一代生产线”,并“很快开始生产”。但初期下线的 Optimus 主要用于训练数据收集与功能开发,而非直接交付客户。马斯克称:“这将是特斯拉迄今为止最难实现规模化生产的产品,因为机器人上的所有东西都是新的。”他补充说,目前“没有现成的供应链”。
电动车竞争加剧,特斯拉寻找新的增长来源
特斯拉转向 AI 与机器人战略的大背景,是传统电动车业务面临日益加剧的竞争。公司第二季度全球电动车交付量达到 480,126 辆,同比增长 24.9%,其中大部分增量来自欧洲与中国市场。
受美国与伊朗冲突推高油价影响,欧洲消费者购买电动车的意愿上升;但美国本土表现偏弱。据行业数据机构 Motor Intelligence,美国第二季度特斯拉销量同比下滑约 20%。
与此同时,中国车企正在海外加大竞争力度,比亚迪(BYD)、蔚来和小米等正推出更便宜、技术更先进的电动车产品。
此外,部分消费者因马斯克的政治言论及其与特朗普政府的合作而选择抵制特斯拉。在此背景下,特斯拉希望借自动驾驶、机器人和人工智能基础设施开辟新的增长曲线,并计划今年最多投入 260 亿美元用于工厂改造与扩建,推动业务从造车向自动驾驶汽车和机器人延伸。
特斯拉与 SpaceX 合作增加,引发市场关注
特斯拉正加强与马斯克其他企业的技术协同。公司最大的资本项目之一,是规划中的芯片制造设施 Terafab,该项目由特斯拉联合 SpaceX 与英特尔共同开发。
投资者此前猜测,特斯拉与 SpaceX 未来或合并为一家更聚焦人工智能的企业。电话会上马斯克表示:“两家公司之间的重叠越来越多,尤其是在 Terafab 项目方面。这确实将成为一个巨大的项目。”但他也直言:“显然,我们不能在财报电话会议上讨论合并公司之类的事情,这必须通过适当流程完成。”
特斯拉还透露,车端的人工智能聊天机器人 Grok 由马斯克旗下的 SpaceXAI(原 xAI)开发,Cybercab 未来将依托 SpaceX 的 Starlink 提供联网服务;此外,SpaceXAI 正开发用作 Optimus 机器人“管理者”的 AI 模型。
眼下特斯拉正迈入一段战略转型期。它试图通过人工智能、自动驾驶和机器人业务打开新的增长空间,但这些项目仍处于投入阶段,短期内仍将继续压制利润与现金流。
作者:金十期货APP,文章来源金十数据,版权归原作者所有,如有侵权请联系本人删除。
已編輯 23 Jul 2026, 11:03
風險提示:本文所述僅代表作者個人觀點,不代表 Followme 的官方立場。Followme 不對內容的準確性、完整性或可靠性作出任何保證,對於基於該內容所採取的任何行為,不承擔任何責任,除非另有書面明確說明。

-THE END-