


在超预期的美国8月核心通胀发布的一刻起,市场几乎一致认定,美联储将在北京时间本周四(9月17日)凌晨结束的货币政策例会上加息25基点!
数据显示,核心CPI月增0.3%,几乎是满足可引导通胀降至2%目标所需水平(0.17%)的两倍。
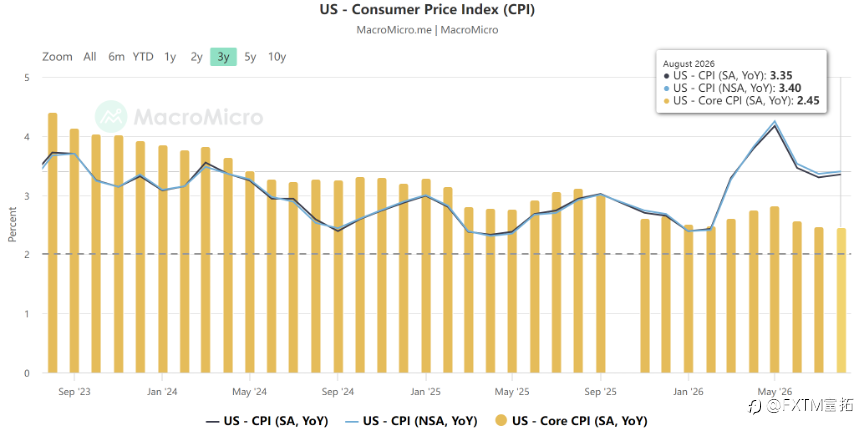
美国CPI年率变动 来源:MacroMicro
美联储主席沃什上月在杰克逊霍尔表示,如果“不能”确信基础通胀以清晰且足够的速度朝目标贴近,那么美联储就“有工作要做”。
在中东油运中断将油价推升突破100美元/桶的情况下,更早发布的8月非农就业也比预期更加火热——很明显,美联储的“工作”并未完成。
根据芝商所联储观察工具,市场定价显示,美联储这周采取紧缩行动的概率达到87%,到12月会议时,至少加息两次的风险有63.5%。
问题:开启紧缩新周期?还是单次“风控式”加息?
在对“本周加息”已达成共识的情况下,市场的关注重点已经放眼9月之后。
换句话说,只有FOMC的会后声明,沃什的新闻发布会,经济预测和点阵图等环节带来预期外的全新信息,才会产生改变金融市场现有运行方式的影响。
对于美联储未来政策前景,“新美联储通讯社”Nick Timiraos撰文称:
美联储内部普遍怀疑单次25个基点的加息足以压制通胀,如果启动加息,本质是承认当前利率水平存在偏差,后续纠偏绝非朝夕之功。
BMO资本市场美国利率策略主管Ian Lyngen预计,美联储9月、10月、12月将连续三次各加息25个基点,把联邦基金利率推回4.25%-4.5%,直接抹去鲍威尔2025年主导的全部降息成果。
先锋集团高级经济学家Josh Hirt也认为,三次加息是评估美联储政策路径的合理起点,后续实际加息次数的潜在区间极宽,可能落在1次到6次的范围内。
荷兰国际集团的看法则相对异类,认为本周的潜在行动属于典型的“风险管理式单次加息”,目的是提前锁死通胀预期。
该行认为,此举不是新一轮连续加息周期的开端,预计美联储在加息后大概率会进入长达半年以上的政策观察期。
该行团队将1997年3月格林斯潘将利率小幅上调25基点的案例作为现状对比。
格林斯潘间接 来源:investopedia
当时美联储在3次降息后经历了长达13个月的政策观察期。格林斯潘解释说,将利率调整到5.5%并不是担心通胀失控,而是出于双重预防考量:
一是当时美国消费和资产价格持续升温,股市已经出现明显的泡沫苗头;其次就是提前锚定通胀预期,避免经济持续过热后通胀意外反弹。
其行动本质是用一次微小的政策调整换取后续更长时间的政策稳定。
而以上两种不同的利率路径,对于市场中期前景将产生全然不同的影响。
加息只是有助“稳定”美元
而短期来看,会议对于美元的影响也十分复杂,加息对汇价的刺激力度可能没有想象中强烈。
原因在于,美联储加息对于美元的支撑,可能更多来自美联储货币政策信誉的巩固,而非对利率上调的消化。
因为主要货币国央行也都有各自的通胀压力要对付。在这个央行集中议息的“超级周”,日本央行本周五(9月18日)被广泛认为将同样做出加息决定。
英国央行本周四(17日)可能不会行动,但考虑到7月会议已有3位委员投票建议加息,叠加国内价格风险涌动,11月将是该行更有可能采取行动的时刻。
随着欧美原油期货价格再次来到100美元/桶上方,决策者对于能源价格回落的期望正变得越发渺茫。而欧洲央行上周也是自伊朗冲突爆发以来第二次加息。
而到了本周尾声时,投资者很可能会感受到G7集团一致的鹰派政策立场,未来政策路线图亦有可能逐渐清晰。
股市要看更大权重
从美股整体表现来看,更依赖融资的AI科技板块与中东地缘风险的联动更为紧密。
不过市场一段时间以来的核心支柱恰恰就源自于,超大规模云服务提供商持续投入大量资金用于AI基建,这将维持企业盈利的强劲增长。
市场目前预计,标普500成分股在2027年将实现两位数的百分比盈利增长,所以主流信念更倾向于,只要AI支出前景保持不变,就足以抵消加息带来的情绪损失。
高盛从企业财务健康的角度切入,认为标普500成分公司整体拥有相对强健的资产负债表,企业债务大都是长期的固定利率贷款构成,这意味着借贷成本不会立即完全暴露于高利率冲击之下。
统计发现,在美联储开始加息的3个月后,标普500指数的平均回报为负的2%。但如果将视野延长到12个月,平均回报率可升至正的9%。
所以就算美联储开启加息周期,但只要是以小幅渐进的方式收紧利率,股市就多半不会受到严重波及。
纳指100(NAS100)走势辨析
纳斯达克100指数上周尾段一度看到油价回落带来的积极曙光,不过进入本周,通胀数据本身对于市场的影响直接让位于失约的伊朗、阿曼会晤,以及日益扩大的中东地区冲突。
NAS100 Daily 来源:FXTM富拓MT4平台
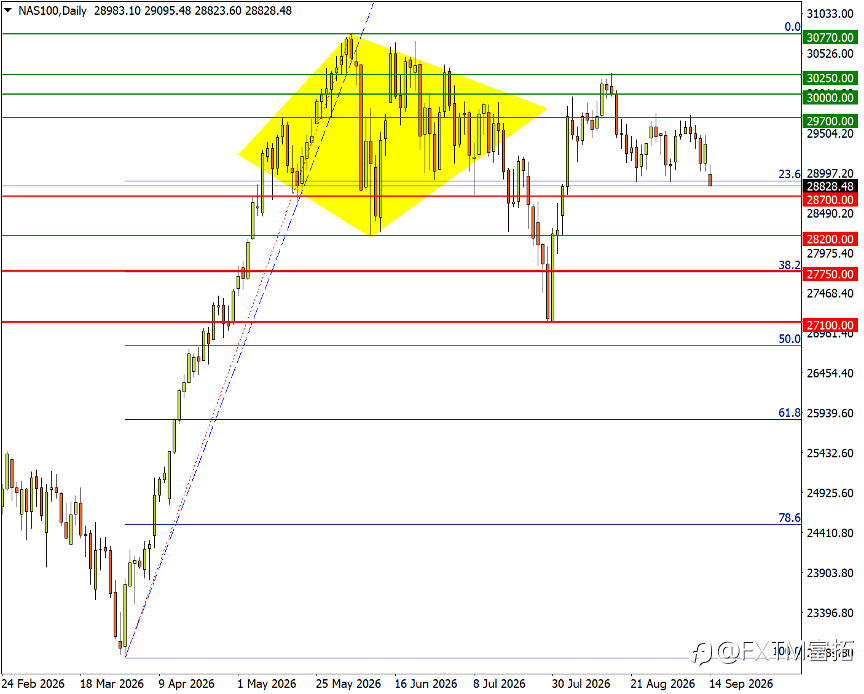
避险情绪迫使股指悉数回吐上周五(9月11日)涨幅,而且盘中还下穿8月24日和9月2日低点所营造的小双顶颈线。
如果下方7月8日剧震低点28700同样不保,下行将直指5-7月菱形最低点28200。失守将进一步败坏市场中短期格局。
不过从绝对点位来看,目前指数仍未接近第一个关键斐波那契点位:2季度强力涨势的38.2%回撤位27750。
反观回升前景,从小双顶高位区域起,上方5月14日高点29700,三万点关口,以及8月高点30250将营造密集阻力。依次攻破即可重塑挑战纪录水平的势头。
風險提示:本文所述僅代表作者個人觀點,不代表 Followme 的官方立場。Followme 不對內容的準確性、完整性或可靠性作出任何保證,對於基於該內容所採取的任何行為,不承擔任何責任,除非另有書面明確說明。
 暫無留言。 來發表第一則觀點吧。
