


这又是一场金融危机,还是市场面临的另一种主权债务问题?
美国正走向另一场全球金融危机(GFC)吗?这种对比固然具有诱惑力。2007年,在整个金融体系崩溃之前,杠杆已经蔓延至按揭贷款、银行以及不透明的信用产品中。而在 2026 年,杠杆所处的位置截然不同:**公共资产负债表上**。
美国国债总额于 2026 年 8 月突破 40 万亿美元关口,截至 9 月 3 日约为 40.1 万亿美元。与此同时,美国国会预算办公室 (CBO) 预计 2026 财年的财政赤字将达到 1.9 万亿美元,占国内生产总值 (GDP) 的 5.8%。
这并不意味着 2026 年会演变成另一场全球金融危机,但它确实提出了一个不同的核心拷问:当全球基准国债市场必须吸收日益庞大的融资需求,而通胀仍在给中央银行制造难题时,会发生什么?
目录: 2007与2026的异同 • 40万亿为何至关重要 • 财政主导现象 • 市场核心监控点 • 对澳大利亚的影响
2007年与2026年的异同对比
两者相似之处确实存在,但传导与破裂的微观机制却截然不同。
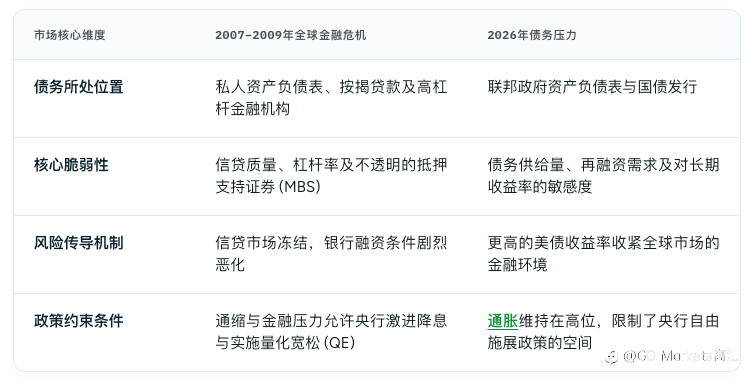
虽然全球金融危机本质上是一场信贷与银行危机,但如今的隐忧在于:美债依然是全球基准主权资产,但投资者仍必须厘清,多大的收益率水平才能补偿通胀、存续期风险以及即将涌入市场的大量债务。
这一差异至关重要。这并非换了新标签的次贷危机,而是对同一个全球金融管道系统施加的不同应力。
为什么 40 万亿美元关口至关重要
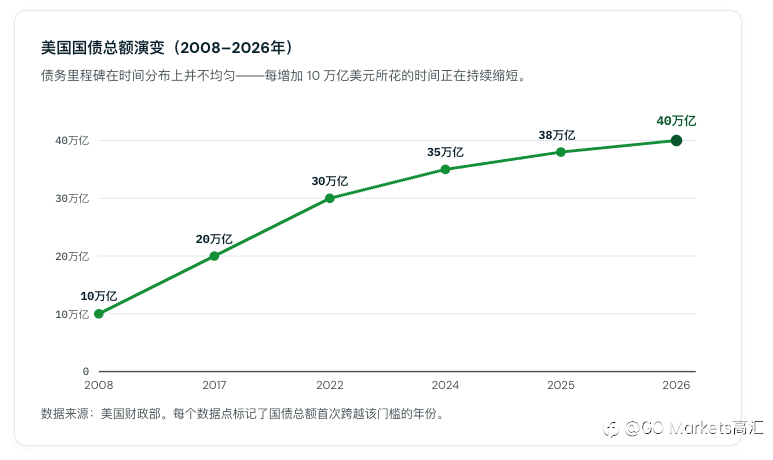
头条债务数字固然吸睛,但流量数据揭示了更多的真相。
CBO 预计 2026 年联邦赤字将达到 1.9 万亿美元,相对于 GDP 的比例远高于其 50 年平均水平。公众持有的债务预计将达到 GDP 的 101%,而今年的净利息支出预计将突破 1 万亿美元,并在未来十年继续攀升。
这创造了一个非常直接的微观传导链条:
债务规模扩大:需要扩大发债规模 并提高再融资 频率
美债供给增多:加速推高涌入市场 的国债供给总量
长期收益率走高:投资者要求更高的 风险补偿以持有 长期债务
即使没有美联储额外的加息动作,美债收益率也可能通过这一渠道被推高。
我们已经瞥见了这种向上重新定价的迹象。美国 10 年期国债收益率在 9 月 14 日短暂突破 5%,而财政部官方数据则显示 30 年期收益率在 9 月 11 日达到 5.35%。这些本身并不是危机信号,而是市场出清价格(Market clearing prices)。核心问题在于,如果高收益率成为常态会发生什么。
当赤字开始倒逼政策:财政主导现象
这正是**“财政主导 (Fiscal dominance)”**这一概念进入公开讨论视野的背景。
国际清算银行 (BIS) 将财政主导定义为:财政制约开始限制中央银行收紧货币政策能力的状态。在其更严重的形式下,更高的融资成本增大了主权债务融资压力,甚至损害了货币政策的独立性。
仅仅因为国债突破 40 万亿美元,并不意味着美国就自动陷入了财政主导。这一区分至关重要。底层的风险在于,持续的赤字、更高的再融资成本以及顽固的通胀,正在将财政政策与货币政策推向相反的方向:
- 过早降息,通胀有重新加速的风险。
- 长时期维持紧缩的货币条件,随着债务到期滚存,政府的利息支出将呈现复利式增长。
值得关注的四大核心指标
主权债务压力不需要演变成 2007 年式的银行挤兑,它可以透过一级与二级美债市场的关键指标渐进式地表现出来。
值得追踪的信号(理性看待,避免过度解读)
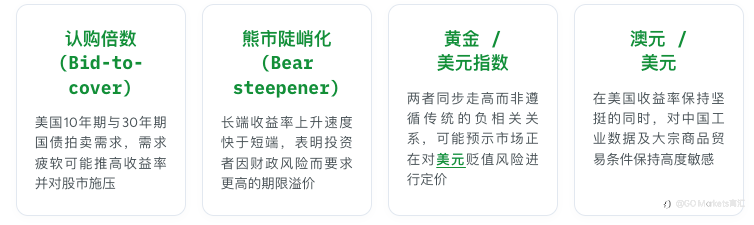
上述内容绝非行情预测。 庞大的财政规模与高企的国债收益率并不能向你保证任何具体市场在任何具体日期的走势,它们描述的是当前许多其他决策正在对其做出反应的宏观背景。
波及澳大利亚按揭贷款的涟漪效应
澳大利亚并不会一字不差地完全吸收美债收益率的波动,但全球资本市场终究是紧密相连的。
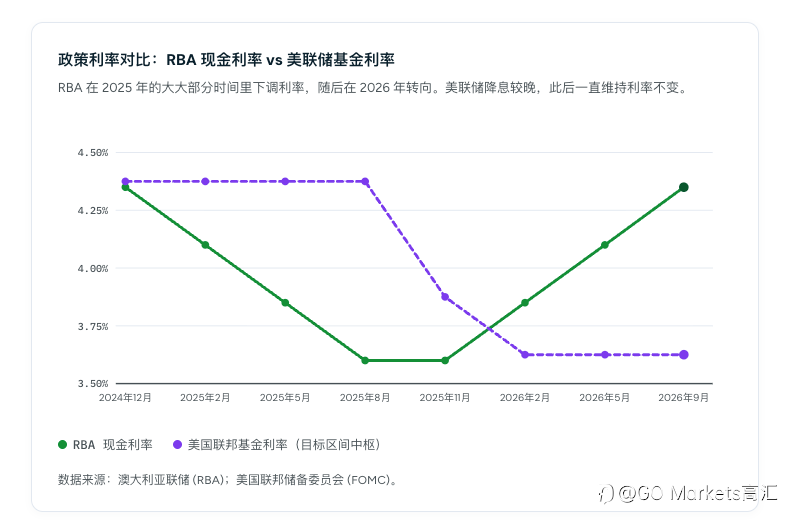
澳大利亚联储 (RBA) 曾在 8 月指出,海外政府国债收益率的上升(尤其是美国)推高了澳大利亚的利差变动并影响了澳元 (AUD)。与此同时,澳大利亚商业银行的融资成本仍受到国内现金利率、客户存款、批发债务市场以及银行票据掉期利率 (BBSW) 等短期参考利率的约束。
在 RBA 现金利率维持在 4.35% 且国内通胀高于目标的背景下,更高的全球收益率引入了额外的新增金融收紧效应,而这并未改变国内货币政策的设定。这一动态对于 AUD/USD、国内国债收益率、银行利润率以及对利率敏感的股票而言依然至关重要。
全盘总结
40万亿+
美国国债总额(2026年8月)
5.8%
预计2026财年赤字占GDP比例
1万亿+
2026财年年化净利息支出
101%
公众持有的债务占GDP比例
另一场全球金融危机?从 2007 年的结构性维度来看并非如此。债务坐落于公共资产负债表上,底层的抵押品是主权信用而非次级按揭贷款,而传导渠道则是通过收益率而非银行流动性冻结来发挥作用。
核心风险并非隐藏在私人银行资产负债表上的有毒资产,而是评估全球市场能够平稳消化多少主权债务、投资者要求多高的收益率来承担存续期风险,以及在通胀居高不下的情况下,中央银行还保留着多少政策操作灵活性。
不同的危机,不同的管道结构,但同样需要密切关注管道的压力变化。
风险提示:本文所涉及的公司、价格水平及技术指标仅用于市场信息与教育交流,不代表任何买入、卖出或持有建议。技术分析具有局限性,历史价格表现不代表未来结果。金融市场存在风险,请根据自身情况独立判断。
免责声明:GO Markets 分析师或外部发言人提供的信息基于其独立分析或个人经验。所表达的观点或交易风格仅代表其个人;并不代表 GO Markets 的观点或立场。
联系方式:
墨尔本 03 8658 0603
悉尼 02 9188 0418
中国地区(中文) 400 120 8537
中国地区(英文) +248 4 671 903
作者:GO Markets 内容团队
風險提示:本文所述僅代表作者個人觀點,不代表 Followme 的官方立場。Followme 不對內容的準確性、完整性或可靠性作出任何保證,對於基於該內容所採取的任何行為,不承擔任何責任,除非另有書面明確說明。
 暫無留言。 來發表第一則觀點吧。
