


小麦期货年内迄今为止暴涨近50%!玉米和大豆也上涨超过20%!价格纷纷触及2023年来的最高水平。
芝加哥期货交易所(CBOT)这三大农产品期货的年内一半涨幅都集中在7月后的脉冲式上攻,而俄乌双方在黑海的冲突日益加剧是涨势背后主因。
据海事风险情报公司Vanguard的分析,该地区的航运面临的威胁与日俱增:
“商船现在更容易受到影响,其目的地港口、贸易活动以及所载货物都暴露在冲突战火下。”
俄罗斯和乌克兰分别是全球第一大和第五大小麦出口国,而主要粮食期货价格,会否因此将再次升向俄乌战争爆发初期时的高位?这是近期困扰市场参与者的一大疑问。
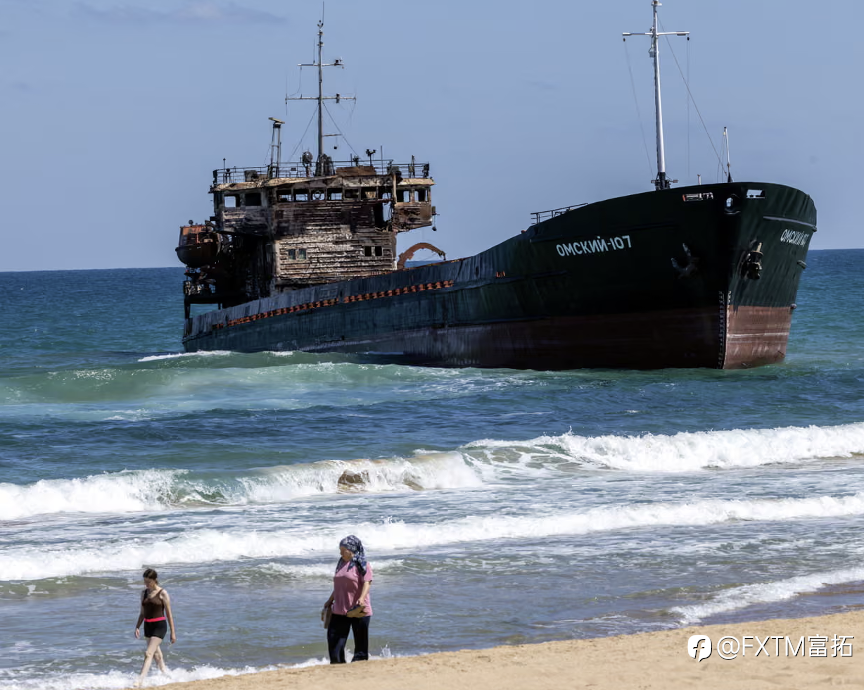
(▲被烧毁的俄罗斯货船搁浅在土耳其海岸 来源:路透社)
最新:黑海航运核心态势
时间来到今年9月,黑海粮食航运已从"受阻"演变为近乎全面停摆,其严重程度远超2022年冲突初期。
该地区俄乌双方“合计”出口量损失已达正常时期的97%。
8月12日,俄罗斯新罗西斯克港遭无人机袭击是新一轮危机的导火索,其中一个年吞吐量达710万吨的码头受损严重,预计需要4个月时间才能修复。
在俄罗斯一侧,新罗西斯克港三座核心码头全面关停,年吞吐量2460万吨,占俄黑海粮食转运量75%。
而乌克兰这边,敖德萨、切尔诺莫尔斯克、南方港三港集群7月底起基本停止运营,其正常月均出口可达600万吨。
结果造成俄罗斯8月粮食出口仅有160万吨,创近十年低位,相比去年同期减少超过一半;乌克兰8月谷物出口仅98.1万吨,为正常水平的16.3%。
各地:粮食仓簿不容乐观
主要出口国未来的玉米和小麦综合产量有可能较去年大幅下降。
根据美国农业部(USDA)的说法,预计2026/27年度的全球玉米供需缺口将达到3000万吨,这是30多年来最大的一组“赤字”。
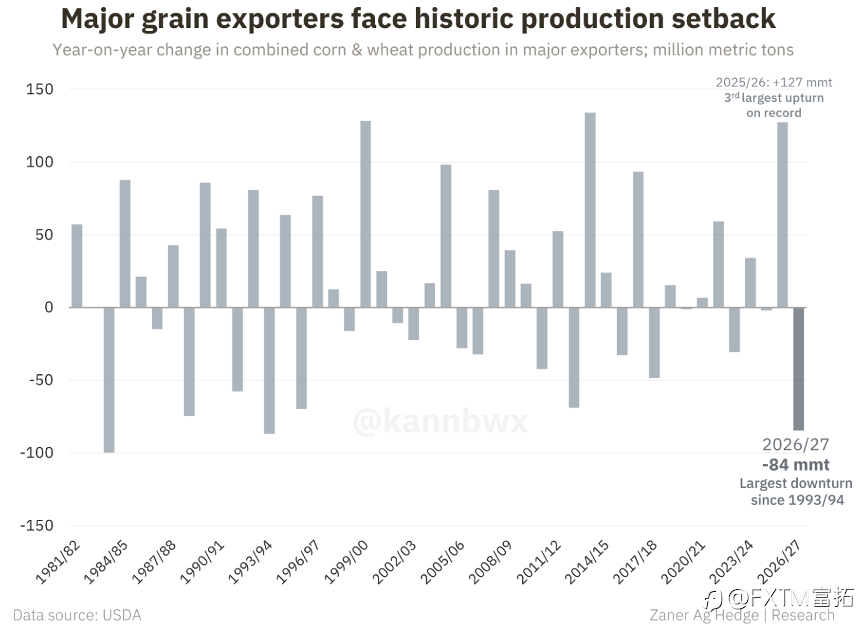
(▲主要出口国谷物出口历史级下降 来源:USDA)
包括俄乌冲突的影响在内,主要出口国的产量同比降幅将来到1993/94年以来最大;而产量的百分比跌幅则是2012/13年以来最高。
在主要出口国之外,全球小麦作物(包括玉米等)产量在2026/27年度也将低于消费水平。
另一个农业出口大国,巴西的官方统计机构近日发布2026/27大豆生产展望,预测产量将再次创下新纪录。
但由于利润率下降、信贷成本和化肥成本高昂等拖累因素存在,巴西农民预计大豆种植增量将来到20年来谷底。
再加上可能出现的“最强”厄尔尼诺现象对主要产区马托格罗索构成威胁,巴西的粮食丰收似乎也显得十分脆弱。
应对:替代路线能力有限
相比幅员辽阔的俄罗斯,乌克兰面临更大的出口后勤挑战。虽然欧盟之前已援建了乌克兰最重要的备用贸易物流系统之一,但是,多瑙河似乎很难取代黑海。
据欧盟委员会称,自2022年5月以来,连接欧盟和乌克兰的“团结通道”使乌克兰完成了2.3亿吨商品出口,其中包括约9400万吨的谷物、油籽及相关产品。
如果没有这些航线,海上贸易中断的后果将更加严重。
乌克兰方面称,在8月1日至26日期间,约有60万吨农产品通过铁路运输,另有60万吨通过多瑙河运输,而公路运输仅约8万吨。
由于其处理总量依旧有限,这些替代选择无法完全取代深水港口。
数据也证明,欧洲的陆路航线应被视为战略备选和更多元化出口体系的永久组成部分,而非替代黑海航运。
外延:更大的政策图景
叠加厄尔尼诺现象造成的远期供给压力,粮食价格大幅上涨同时营造了系统性打乱全球央行货币政策预期的风险。
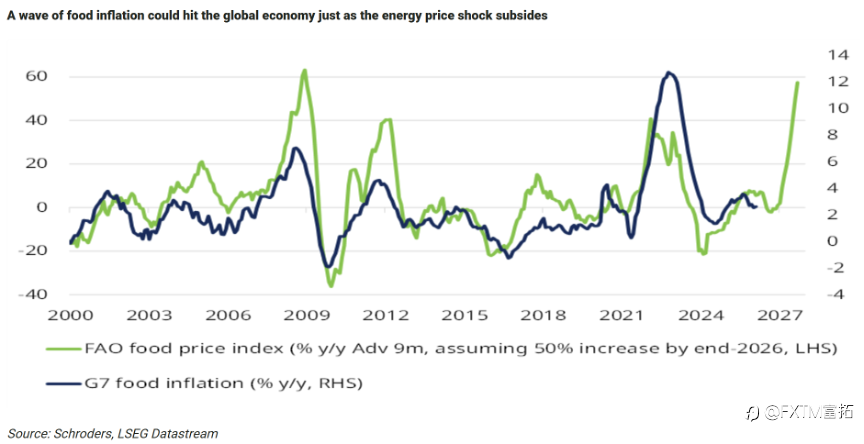
(▲食品价格通胀加速可能打击全球经济 来源:施罗德、LSEG)
虽然对于美联储、欧洲央行等发达经济体央行而言,食品在CPI篮子中权重仅10%-15%,粮价脉冲的直接影响有限,但核心风险在于通胀预期的二次抬升——
美国食品通胀在8月出现反弹、欧元区食品项回落速度明显放缓,此前市场定价的四季度利率路径已被向上修正。
黑海粮价如果继续攀高,食品通胀恐将成石油、天然气等能源之外的第二条成本传导路径,并最终影响大类资产价格的未来走势。
彭博研究之前发出预警,称当前食品通胀总体仍较温和,但料年底前可能加速。
对于大规模维持食品补贴的新兴经济体而言,粮食进口价格上涨还会增加财政压力,使粮食供应冲击更容易从商品市场延伸到财政和利率市场。
小麦期货(WHEAT)走势辨析
普京在9月3日公开表示俄乌"有可能达成和平协议",促使小麦价格自两年高位大幅回落。
但据莫斯科独立农业市场研究咨询机构SovEcon估算,7-9月俄乌小麦出口合计仅800万吨,远低于去年同期的1620万吨。
在供需形势短期内没有改观机会的情况下,市场是在"提前交易预期反转"。
从技术角度出发,小麦也来到了关键的枢纽节点:最近两周,多空双方在2024年高点707.60一线陷入胶着。
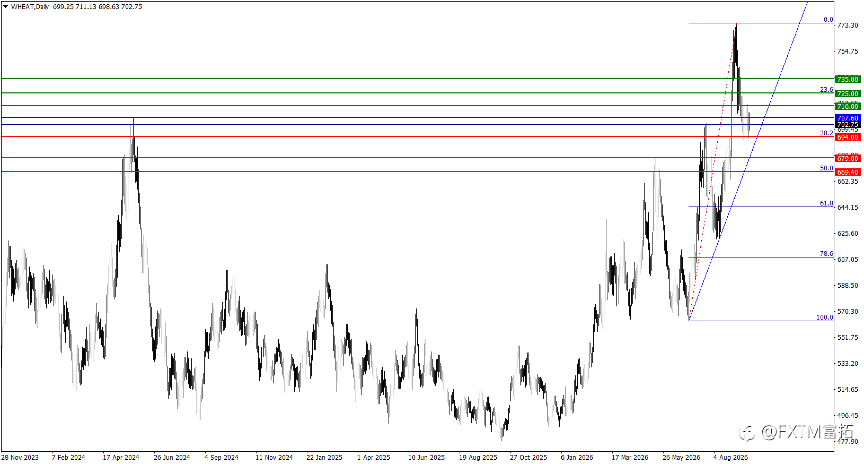
(▲CBOT小麦价格期货日线图(WHEAT D1) 来源:FXTM富拓)
从后市方向选择来看,7月来升势下轨和7-9月涨势的38.2%分割位694.00(接近本月前低)一旦失守,价格将继续探向5月高点679.00和涨势半分位669.40。
而若价格向上收复23年3月高点716.00,将是行情恢复升势的征兆。
后续上行目标将先后指向22年8月低点725.00,以及2022年1月俄乌战事爆发前的低位节点735.00。
風險提示:本文所述僅代表作者個人觀點,不代表 Followme 的官方立場。Followme 不對內容的準確性、完整性或可靠性作出任何保證,對於基於該內容所採取的任何行為,不承擔任何責任,除非另有書面明確說明。
 暫無留言。 來發表第一則觀點吧。
