注:此文章由FxPro高级分析师Alex Kuptsikevich撰写
· 美元依然强劲。
· 由于法国预算危机,欧元仍举步维艰。
美元本周开盘处于18个月以来的高位,接近上周交易区间上沿。美元指数仍与油价高度相关,当日开盘一度承压,但很快恢复上行趋势。市场越来越相信,与俄罗斯达成的向全球市场供应柴油的协议对布伦特原油影响有限,而中东局势升级令油价维持高位。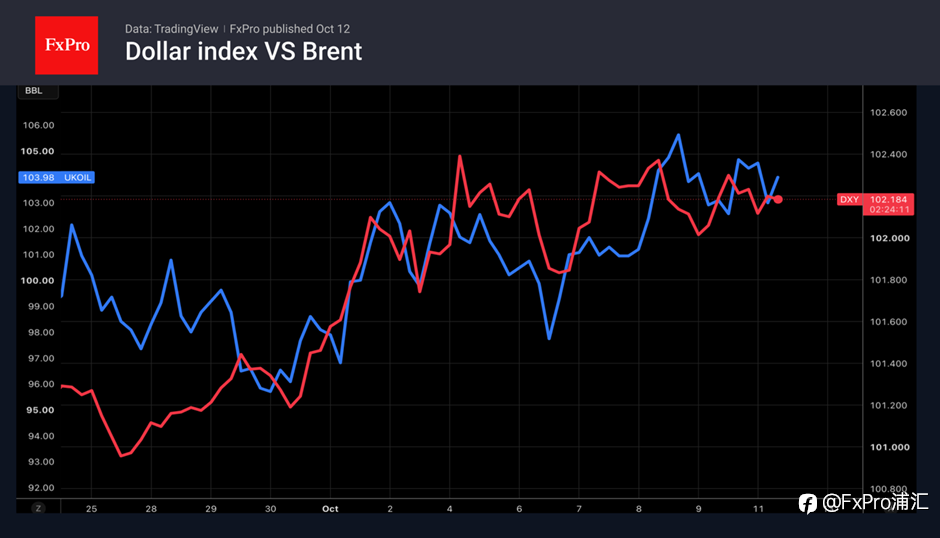 与布伦特原油一样,美债收益率也在上升,同时美联储继续货币紧缩周期的可能性也在增加,这提振了对美元的兴趣。《华尔街日报》的专家预计,美债收益率将维持高位,到明年年底回落至4.78%,而上周末为5.3%。这些证券将在较长时期内保持吸引力,从而提振对美元的需求。如果交易者认为抛售已经结束,且收益率处于20多年来的最高水平,他们对美元的兴趣甚至可能进一步增强。
同样重要的是,美国经济能够承受高利率,与欧洲经济不同。法国的预算危机以及围绕选举的政治不确定性,正对法国经济不利。投资者不确定这一切将如何收场,最可能的情景是政府与议会发生冲突,随后首相辞职。这是欧元区历史上首次出现法国国债收益率高于意大利国债收益率的情况,法国与意大利的国债收益率利差因此转为正值。意大利的预算赤字几乎是法国的一半。更令人惊讶的是,更令人惊讶的是,焦尔吉娅·梅洛尼(Giorgia Meloni)领导的政府创下了二战结束以来连续执政时间最长的纪录,实现了大约四年前无人能够预料到的政治稳定。在此期间,法国与意大利国债收益率之间的利差已经收窄,而且目前尚无迹象表明这一趋势已经停止。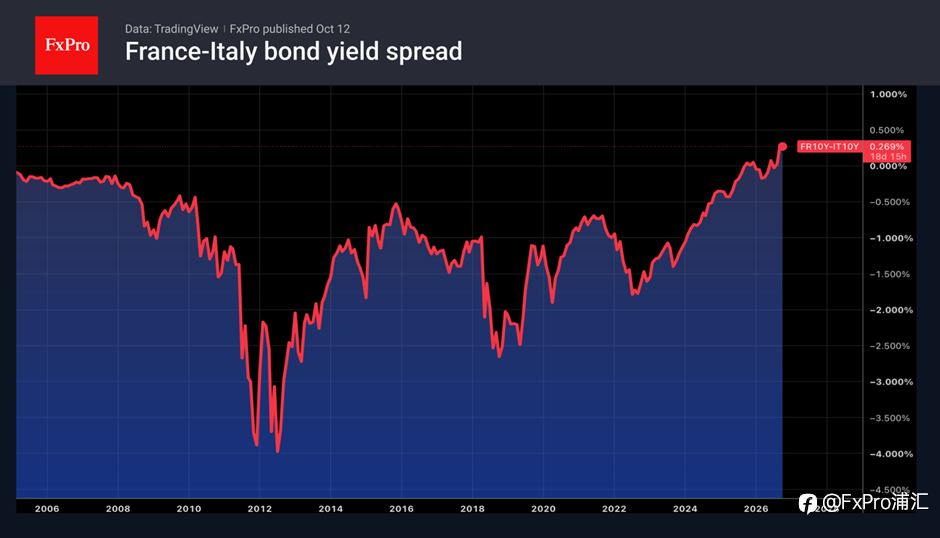
根据德意志银行,投资者正将债务危机因素计入欧元兑美元汇率报价中。然而,投资者低估了其他因素的影响,例如市场对人工智能(AI)感到失望。这种失望可能源于IPO表现不佳,也可能源于科技公司未能实现与其实际支出及承诺投入相匹配的利润。换句话说存在股市泡沫破裂的风险,这将导致风险偏好急剧恶化,引发一波对美元和短期国债作为避险资产的需求。
短期内,美国九月份通胀报告可能会影响美元。消费者价格指数(CPI)同比涨幅预计将从3.4%升至3.7%。明显高企的数据将引发对美联储10月加息可能性的重新评估。尽管如此,从统计上看,近几个月通胀数据往往低于预期。如果这种情况持续,FOMC将会把加息推迟至12月,从而使市场得以维持低波动。
总结:美元受到美债收益率高企以及法国危机背景下欧元疲软的共同支撑。美国通胀可能影响市场对美联储下一次加息的预期。
風險提示:本文所述僅代表作者個人觀點,不代表 Followme 的官方立場。Followme 不對內容的準確性、完整性或可靠性作出任何保證,對於基於該內容所採取的任何行為,不承擔任何責任,除非另有書面明確說明。
 暫無留言。 來發表第一則觀點吧。